انحلال شرکت؛ مراحل ثبت، مدارک لازم، مالیات و قوانین تصفیه
انحلال شرکت فقط تنظیم یک صورتجلسه و انتشار آگهی نیست. شرکت پس از انحلال وارد مرحله تصفیه میشود و تا تعیین تکلیف بدهیها، مطالبات، مالیات و داراییها مسئولیتهایی باقی میماند. در این راهنما، روش انحلال شرکت سهامی خاص و با مسئولیت محدود، مسیر ثبت الکترونیکی و نقش سامانه کاتب را توضیح میدهیم.
انحلال شرکت چیست و پس از آن چه اتفاقی میافتد؟
انحلال شرکت به معنای پایان فعالیت تجاری عادی و ورود آن به مرحله تصفیه است. این اتفاق ممکن است با تصمیم صاحبان شرکت، تحقق یکی از دلایل مقرر در قانون یا حکم دادگاه رخ دهد. با وجود این، انحلال و پایان کامل شخصیت حقوقی یک چیز نیستند.
برای نمونه، اگر شرکتی چند قرارداد نیمهتمام، مطالبات وصولنشده و بدهی بانکی داشته باشد، با ثبت انحلال نمیتواند این تعهدات را نادیده بگیرد. مدیر تصفیه باید وضعیت آنها را مشخص کند. بر اساس ماده ۲۰۸ لایحه اصلاحی قانون تجارت، شخصیت حقوقی شرکت سهامی تا پایان تصفیه، برای انجام امور مربوط به تصفیه باقی میماند.
ثبت انحلال، آغاز فرایند تصفیه است، نه مجوزی برای تقسیم فوری اموال یا حذف بدهیهای شرکت. در شرکت سهامی، پس از انحلال باید عبارت «در حال تصفیه» در ادامه نام شرکت درج شود (ماده ۲۰۶).
تفاوت انحلال شرکت با اعلام عدم فعالیت
ممکن است شرکتی چند سال هیچ فروش، قرارداد یا گردش اقتصادی نداشته باشد، اما همچنان در اداره ثبت شرکتها شخصیت حقوقی فعال داشته باشد. توقف فعالیت اقتصادی، بهتنهایی به معنای انحلال نیست.
شرکت غیرفعال
شخصیت حقوقی باقی است و احتمال شروع مجدد فعالیت وجود دارد. وظایف قانونی و مالیاتی متناسب با وضعیت شرکت همچنان باید بررسی و انجام شوند.
شرکت منحلشده
فعالیت تجاری عادی جای خود را به امور تصفیه میدهد. مدیر تصفیه برای وصول مطالبات، پرداخت بدهیها و خاتمه امور اقدام میکند.
اگر قرار است شرکت در آینده دوباره فعالیت کند، تصمیم به انحلال ممکن است مناسب نباشد. از سوی دیگر، بیاستفاده گذاشتن شرکت بدون رسیدگی به پرونده مالیاتی، بیمهای و تعهدات پیشین نیز راهکار مطمئنی نیست. لازم است وضعیت عدم فعالیت به شیوه قابل قبول سازمان امور مالیاتی مستند شود و تکالیف مربوط به اظهارنامهها، اطلاعات و دفاتر حسب مورد بررسی شوند.
دقت کنید: صرف اعلام عدم فعالیت، بدهیهای قبلی را از بین نمیبرد. همینطور ثبت انحلال بهتنهایی، شرکت را از رسیدگی مالیاتی یا پرداخت مطالبات طلبکاران معاف نمیکند.
دلایل قانونی انحلال شرکت کداماند؟
دلایل انحلال با توجه به نوع شرکت تفاوت دارند. برای شرکتهای سهامی، ماده ۱۹۹ لایحه اصلاحی قانون تجارت چند حالت مشخص را نام میبرد؛ از جمله:
- انجام موضوعی که شرکت برای آن تشکیل شده یا غیرممکن شدن انجام آن.
- پایان مدت تعیینشده برای شرکت، در صورتی که پیش از انقضا تمدید نشده باشد.
- ورشکستگی شرکت که تابع مقررات ویژه ورشکستگی است.
- تصمیم مجمع عمومی فوقالعاده برای انحلال پیش از موعد.
- صدور حکم قطعی دادگاه در موارد قانونی.
آیا تعطیلی طولانی شرکت باعث انحلال خودکار میشود؟
خیر، توقف طولانی فعالیت به معنای حذف خودکار شرکت از ثبت نیست. با این حال، ماده ۲۰۱ لایحه اصلاحی قانون تجارت در برخی شرایط، از جمله توقف فعالیت بیش از یک سال، به ذینفع اجازه میدهد از دادگاه درخواست انحلال کند. شرایط و امکان رفع علت انحلال نیز باید با مواد ۲۰۱ و ۲۰۲ بررسی شود.
کمبود سرمایه یا فوت شریک چه اثری دارد؟
مشکلات مالی، در همه شرکتها بهتنهایی علت مستقل و خودکار انحلال نیست. در شرکت سهامی، از بین رفتن حداقل نصف سرمایه بر اثر زیان، موضوع ماده ۱۴۱ است و هیئتمدیره باید مجمع عمومی فوقالعاده را برای تصمیم درباره بقا یا انحلال دعوت کند. فوت شریک نیز در شرکت با مسئولیت محدود فقط هنگامی از موجبات انحلال است که اساسنامه چنین امری را پیشبینی کرده باشد.
شرایط انحلال شرکت سهامی خاص و با مسئولیت محدود
نوع شرکت مشخص میکند که چه مرجعی و با چه نصابی میتواند تصمیم انحلال را تصویب کند. بنابراین، استفاده از یک نمونه صورتجلسه برای همه شرکتها صحیح نیست.
| موضوع | شرکت سهامی خاص | شرکت با مسئولیت محدود |
|---|---|---|
| مبنای اصلی | مواد ۱۹۹ تا ۲۱۰ لایحه اصلاحی قانون تجارت | ماده ۱۱۴ قانون تجارت و مقررات مرتبط |
| تصمیم اختیاری | مجمع عمومی فوقالعاده با رعایت حدنصاب حضور ماده ۸۴ و اکثریت دو سوم آرای حاضر در جلسه رسمی طبق ماده ۸۵ | تصمیم شرکایی که سهمالشرکه آنان بیش از نصف سرمایه شرکت باشد، بر اساس بند «ب» ماده ۱۱۴ |
| فوت شریک یا سهامدار | بهخودیخود از اسباب عام انحلال نیست | فقط در صورت پیشبینی در اساسنامه، طبق بند «د» ماده ۱۱۴ |
| تصفیه | مدیران تصفیه مطابق لایحه اصلاحی قانون تجارت و تصمیم مرجع صالح | طبق مقررات تصفیه قانون تجارت و مفاد معتبر شرکت |
در شرکت سهامی خاص، صرف موافقت دو سوم کل سهامداران بهعنوان یک قاعده ثابت کافی نیست؛ باید نخست نصاب رسمیت مجمع و سپس اکثریت آرای حاضر بررسی شود. در شرکت با مسئولیت محدود نیز نباید ضابطه عمومی تغییر اساسنامه را بدون توجه به حکم خاص انحلال جایگزین بند «ب» ماده ۱۱۴ کرد.
مراحل ثبت انحلال شرکت از تصمیم تا انتشار آگهی
در پرونده معمول انحلال اختیاری، ترتیب زیر به آمادهسازی مدارک و جلوگیری از برگشت درخواست کمک میکند. موارد ورشکستگی یا انحلال قضایی مسیر جداگانهای دارند.
-
۰۱
بررسی سوابق شرکت و تعهدات
آخرین اساسنامه، آگهیها، وضعیت مدیران، قراردادها، داراییها، بدهیهای مالیاتی، بیمهای و بانکی و همچنین علت انحلال بررسی میشود.
-
۰۲
رعایت تکلیف مالیاتی پیش از تصمیم انحلال
در انحلالهایی که جلسه یا رکن صلاحیتدار برای تصمیمگیری دعوت میشود، آخرین مدیران باید اظهارنامه حاوی دارایی و بدهی موضوع ماده ۱۱۴ قانون مالیاتهای مستقیم را در موعد مقرر ارائه کنند.
-
۰۳
تشکیل جلسه و تنظیم صورتجلسه
مرجع صالح بر اساس نوع شرکت تصمیم میگیرد. مشخصات شرکت، تاریخ جلسه، تصمیم انحلال، مشخصات مدیر یا مدیران تصفیه، نشانی و امضاهای لازم در مستندات درج میشود.
-
۰۴
ثبت درخواست و تأییدهای الکترونیکی
اطلاعات صورتجلسه از طریق خدمت فعال ثبت شرکتها ثبت میشود و در صورت درخواست سامانه، اشخاص مرتبط در زیرساختهای هویتی یا سامانه کاتب اقدام به تأیید یا امضای الکترونیکی میکنند.
-
۰۵
رسیدگی ثبتی و انتشار آگهی
پس از بررسی و رفع نقص احتمالی، ثبت انحلال پیگیری میشود. در شرکتهای سهامی، مفاد تصمیم، مشخصات مدیران تصفیه و نشانی آنان باید به ترتیب مقرر در ماده ۲۰۹ اعلام و آگهی شود.
-
۰۶
اجرای تصفیه و اعلام ختم آن
مدیر تصفیه امور جاری لازم را خاتمه میدهد، مطالبات را وصول و دیون را پرداخت میکند؛ سپس با رعایت شرایط قانونی تقسیم دارایی، پایان تصفیه را برای ثبت و انتشار آگهی پیگیری میکند.
طبق ماده ۲۰۹ لایحه اصلاحی قانون تجارت، تصمیم انحلال و مشخصات مدیر یا مدیران تصفیه باید ظرف پنج روز از سوی مدیران تصفیه به مرجع ثبت شرکتها اعلام شود. این مهلت را با زمان بررسی پرونده یا مدت تکمیل تصفیه اشتباه نگیرید.
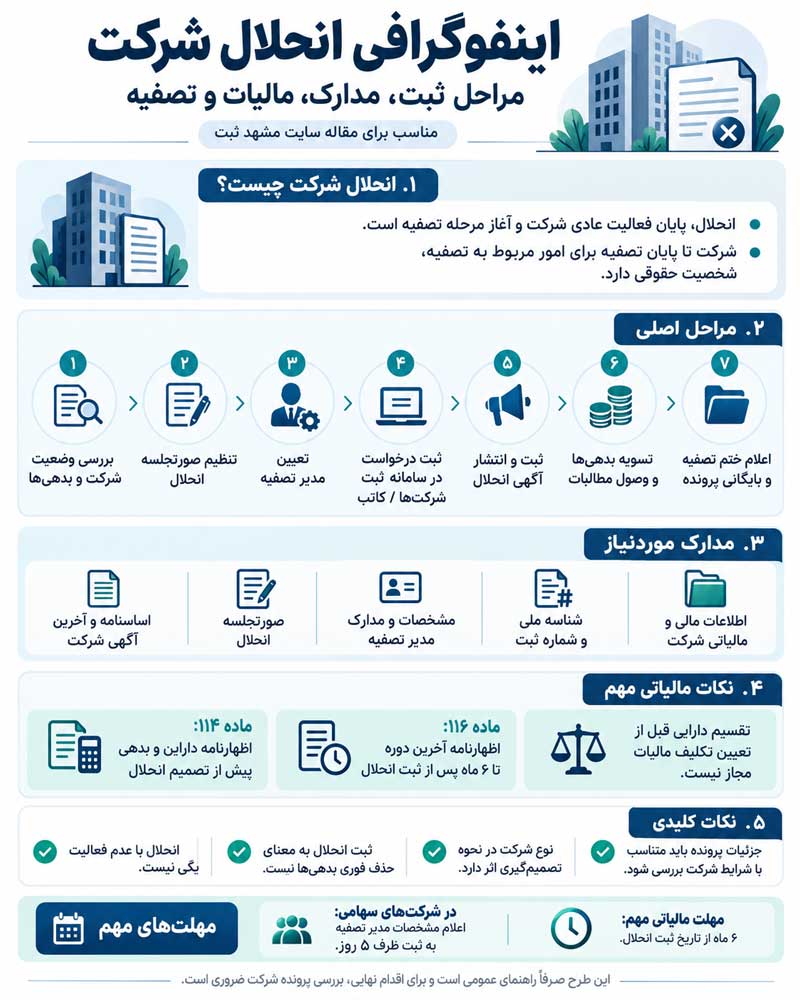
اینفوگرافی مراحل انحلال شرکت، مدارک و مالیات
برای آشنایی سریع با مسیر انحلال شرکت، مراحل ثبت، مدارک موردنیاز، مهلتهای قانونی و تکالیف مالیاتی را در این راهنمای تصویری مشاهده کنید. توضیحات تکمیلی و استثناهای قانونی در بخشهای بعدی مقاله آمده است.
ثبت انحلال شرکت در سامانه کاتب و سامانه ثبت شرکتها
با گسترش خدمات الکترونیکی سازمان ثبت، بخشی از امور شرکتها، از جمله ثبت صورتجلسات و تأیید سمت یا امضای اشخاص، از مسیرهای دیجیتال انجام میشود. «کاتب» به نشانی kateb.ir یکی از درگاههای این خدمات است. سامانه جامع ثبت شرکتها نیز بسته به نوع خدمت و پرونده ممکن است در روند ثبت درخواست نقش داشته باشد.
در عمل ممکن است ثبت اولیه اطلاعات، تأیید هویت و سمت، امضای الکترونیکی و پیگیری نتیجه در صفحات یا کارتابلهای متفاوت انجام شود. بنابراین، پیش از شروع پرونده، خدمت فعال برای انحلال و دستورالعمل همان درخواست را بررسی کنید. نمیتوان برای همه شرکتها و همه حوزههای ثبتی، یک مسیر ثابتِ کلیکبهکلیک را معتبر دانست.
پیش از ثبت الکترونیکی چه چیزهایی را کنترل کنیم؟
- هماهنگی شناسه ملی، شماره ثبت، نشانی و مشخصات مدیران با آخرین سوابق ثبتی.
- انطباق امضاکنندگان و نصاب تصمیم با نوع شرکت و اساسنامه.
- درستی اطلاعات مدیر تصفیه، نشانی او و اطلاعات تماس یا احراز هویت مورد درخواست.
- مطابقت متن صورتجلسه با تصمیم واقعی و فایلهای بارگذاریشده.
نکته درباره کاتب: الزام به امضای الکترونیکی، مدارک تکمیلی یا نحوه ارسال اصل مستندات ممکن است با روند سامانه و نوع پرونده تغییر کند. این مقاله جایگزین راهنمای عملیاتی همان خدمت در زمان ثبت نیست.
مدارک لازم برای انحلال شرکت
فهرست قطعی مدارک به نوع شرکت، روش انحلال و درخواستهای مرجع ثبت بستگی دارد. برای پروندههای معمول، اطلاعات زیر باید آماده و کنترل شوند:
| مدارک یا اطلاعات | کاربرد |
|---|---|
| شناسه ملی، شماره ثبت و آخرین آگهی شرکت | تطبیق هویت و وضعیت ثبتی |
| اساسنامه و سوابق معتبر تغییرات | بررسی مرجع تصمیمگیری و نصاب قانونی |
| صورتجلسه انحلال و فهرست حاضران یا شرکا | اثبات تصمیم با امضاهای مجاز |
| اطلاعات هویتی مدیر یا مدیران تصفیه | ثبت سمت و مشخصات شخص مسئول تصفیه |
| نشانی مدیر تصفیه و سایر اطلاعات لازم | درج در پرونده و آگهی مربوط |
| مدارک مالی و مالیاتی مرتبط | رسیدگی به اظهارنامه و تعهدات مالیاتی |
| حکم قطعی دادگاه، در موارد قضایی | مبنای ثبت انحلال ناشی از حکم |
در پروندههای دارای نماینده، شریک حقوقی، اختلاف میان شرکا، بدهیهای معوق یا ورشکستگی، ممکن است مدارک متفاوت یا اقدامات قضایی و اداری دیگری لازم باشد.
مالیات انحلال شرکت چقدر است؟
این گزاره که «انحلال شرکت هیچ مالیاتی ندارد» دقیق نیست. تصمیم به انحلال، بهخودیخود فروش کالا یا خدمت نیست؛ اما قانون برای آخرین دوره عملیات شخص حقوقی و داراییهای شرکت منحلشده، مقررات جداگانه پیشبینی کرده است.
ماده ۱۱۴: اظهارنامه دارایی و بدهی پیش از انحلال
آخرین مدیر یا مدیران شخص حقوقی، پیش از تاریخ تشکیل مجمع یا رکن صلاحیتدار دعوتشده برای تصمیم انحلال، باید اظهارنامه حاوی صورت دارایی و بدهی شرکت در تاریخ دعوت را مطابق فرم مقرر به اداره امور مالیاتی مربوط تسلیم کنند.
مواد ۱۱۵ و ۱۱۶: محاسبه مالیات و مهلت اظهارنامه آخرین دوره
ماده ۱۱۵ مأخذ محاسبه مالیات آخرین دوره عملیات را بر اساس ارزش داراییها پس از کسر اقلام قانونی از جمله بدهیها، سرمایه پرداختشده و مبالغی که مالیات آن قبلاً پرداخت شده است تعیین میکند. نوع دارایی و احکام ویژه مربوط به املاک و سهام نیز اهمیت دارد. بنابراین، مبلغ مالیات برای همه شرکتها یکسان نیست.
طبق ماده ۱۱۶، مدیران تصفیه موظفاند حداکثر ظرف شش ماه از تاریخ ثبت انحلال در اداره ثبت شرکتها اظهارنامه مالیاتی آخرین دوره را ارائه کرده و مالیات متعلق را پرداخت کنند. این مهلت، مجزا از مهلت اعلام ثبتی انحلال است.
ماده ۱۱۸: تقسیم اموال پس از تعیین تکلیف مالیات
تقسیم دارایی شخص حقوقی منحلشده قبل از دریافت مفاصاحساب مالیاتی یا سپردن تأمین معادل مالیات، مجاز نیست. تأخیر یا ارائه اطلاعات نادرست نیز ممکن است مسئولیت مالیاتی و جرایم قانونی برای اشخاص مسئول ایجاد کند.
شرکتی که چند سال فروش نداشته ولی مالک ملک، خودرو، موجودی کالا یا مطالبات است، لزوماً در زمان انحلال فاقد موضوع مالیاتی نیست. ارزیابی دارایی و بدهی و نحوه اعمال مواد ۱۱۵ و ۱۱۶ باید با بررسی پرونده واقعی انجام شود.
بدهیهای مالیاتی قبلی، تعهدات ارزش افزوده، حقوق و دستمزد یا بیمه کارکنان نیز باید حسب مورد بررسی شوند. نباید بدون اطلاع از وضعیت پرونده، قطعی بودن رد درخواست انحلال به علت هر بدهی یا صدور خودکار مفاصاحساب را فرض کرد.
مدیر تصفیه چه وظایفی دارد و دارایی شرکت چگونه تقسیم میشود؟
در شرکتهای سهامی، بر اساس مواد ۲۰۴، ۲۰۸ و ۲۱۱ لایحه اصلاحی قانون تجارت، مدیر یا مدیران تصفیه مسئول اداره امور لازم برای تصفیهاند. آنها اسناد و اموال شرکت را تحویل میگیرند، تعهدات را پیگیری میکنند، مطالبات را وصول و بدهیها را تعیین تکلیف میکنند. اختیارات مدیران پیشین از زمان تعیین مدیر تصفیه طبق ماده ۲۱۱ خاتمه مییابد.
آیا شرکت در حال تصفیه میتواند قرارداد جدید ببندد؟
اصل بر پایان فعالیت تجاری عادی شرکت است؛ با این حال، ماده ۲۰۸ اجازه میدهد مدیر تصفیه در صورت ضرورت برای اجرای تعهدات شرکت، معاملات جدیدی انجام دهد. بنابراین، ممنوعیت مطلق هر قرارداد جدید عبارت دقیقی نیست.
چه زمانی میتوان اموال را بین سهامداران تقسیم کرد؟
در شرکتهای سهامی، ماده ۲۲۵ برای تقسیم دارایی، آگهی شروع تصفیه و دعوت بستانکاران را در روزنامه رسمی و روزنامه کثیرالانتشار مقرر کرده است؛ این دعوت باید سه مرتبه با فاصله یک ماه منتشر شود و دستکم شش ماه از تاریخ اولین آگهی گذشته باشد. حقوق بستانکاران و ضوابط مالیاتی نیز باید رعایت شود.
پس از انجام تعهدات و پرداخت دیون، ترتیب بازپرداخت مبلغ اسمی سهام و تقسیم مازاد دارایی در ماده ۲۲۴ آمده است. مدیر تصفیه در شرکت سهامی طبق ماده ۲۲۷ موظف است ظرف یک ماه پس از ختم تصفیه، آن را برای ثبت و انتشار آگهی اعلام کند.
هشدار: تقسیم شتابزده دارایی پیش از رعایت حقوق طلبکاران و تشریفات قانونی میتواند برای مدیر تصفیه مسئولیت ایجاد کند؛ صرف وجود صورتجلسه انحلال برای تقسیم اموال کافی نیست.
مهلتهای قانونی مهم در انحلال شرکت
اشتباه گرفتن زمان ثبت انحلال با موعد اظهارنامه مالیاتی یا تاریخ مجاز تقسیم دارایی، یکی از رایجترین مشکلات پروندههای انحلال است.
این مهلتها کاربردهای متفاوت دارند و به معنای مدت زمان ثابت رسیدگی اداره ثبت یا پایان همه پروندههای انحلال نیستند.
هزینه و مدت زمان ثبت انحلال شرکت
هزینه پرونده ممکن است شامل هزینههای قانونی ثبت و انتشار آگهی، تهیه و رسیدگی به اسناد، خدمات تنظیم صورتجلسه و پیگیری اجرایی باشد. بدهی مالیاتی، بیمهای یا بانکی نیز جدا از هزینه خدمات ثبت انحلال است. بدون بررسی پرونده و تعرفههای معتبر روز نمیتوان مبلغ ثابتی برای تمام شرکتها اعلام کرد.
مدت رسیدگی ثبتی به کامل بودن صورتجلسه، وضعیت سوابق، فرایند احراز هویت یا امضای الکترونیکی و رفع ایرادهای احتمالی بستگی دارد. زمان ثبت آگهی انحلال را با مدت تصفیه اشتباه نگیرید. تصفیه ممکن است به دلیل مطالبات، دعاوی یا الزامات آگهی و مالیات بسیار بیشتر طول بکشد.
اشتباهاتی که باعث برگشت یا پیچیدگی پرونده میشوند
- استفاده از نصاب رأی شرکت سهامی خاص برای شرکت با مسئولیت محدود یا برعکس.
- ثبت اطلاعات مدیر تصفیه یا نشانی او متفاوت از صورتجلسه و سوابق قانونی.
- بیتوجهی به تکالیف مواد ۱۱۴ و ۱۱۶ و فرض معافیت کلی از مالیات انحلال.
- تقسیم دارایی بدون رعایت حقوق بستانکاران و شرایط ماده ۲۲۵ در شرکتهای سهامی.
- تصور اینکه ثبت انحلال، تمام تعهدات مالی، قراردادی و بیمهای را خودکار خاتمه میدهد.
سؤالات متداول درباره انحلال شرکت
آیا شرکت بدون فعالیت باید حتماً منحل شود؟
خیر. توقف فعالیت اقتصادی بهتنهایی انحلال نیست. اگر قصد ادامه فعالیت در آینده وجود دارد، میتوان وضعیت عدم فعالیت را همراه با انجام تکالیف قانونی بررسی کرد.
آیا با ثبت انحلال، بدهیهای شرکت بخشیده میشود؟
خیر. بدهیهای مالیاتی، بیمهای، بانکی و تعهدات قراردادی باید مطابق مقررات در جریان تصفیه تعیین تکلیف شوند.
مالیات انحلال شرکت صفر است؟
الزاماً خیر. مالیات آخرین دوره عملیات بر اساس مواد ۱۱۵ و ۱۱۶ قانون مالیاتهای مستقیم و شرایط مالی شرکت تعیین میشود.
چه کسی میتواند شرکت سهامی خاص را منحل کند؟
انحلال اختیاری با تصمیم مجمع عمومی فوقالعاده و رعایت مواد ۸۴، ۸۵ و ۱۹۹ لایحه اصلاحی قانون تجارت انجام میشود. موارد قضایی یا ورشکستگی تابع احکام جداگانه هستند.
برای انحلال شرکت با مسئولیت محدود رضایت همه شرکا لازم است؟
طبق بند «ب» ماده ۱۱۴ قانون تجارت، تصمیم شرکایی که بیش از نصف سرمایه را دارند یکی از اسباب انحلال است. سایر شرایط و وضعیت خاص شرکت نیز باید بررسی شوند.
آیا انحلال شرکت از طریق سامانه کاتب انجام میشود؟
کاتب در خدمات الکترونیکی ثبتی، از جمله برخی تأییدها و امضاها نقش دارد. مسیر دقیق ثبت درخواست و تأییدها را باید از خدمت فعال سامانه ثبت شرکتها و کاتب در زمان اقدام بررسی کرد.
بعد از آگهی انحلال میتوان اموال را فوراً تقسیم کرد؟
در شرکت سهامی، خیر. علاوه بر تعیین تکلیف مالیاتی و حقوق بستانکاران، شرایط آگهی و گذشت حداقل شش ماه موضوع ماده ۲۲۵ لازم است.
آیا فوت یکی از شرکا شرکت را منحل میکند؟
نه در همه موارد. برای شرکت با مسئولیت محدود، بند «د» ماده ۱۱۴ فوت شریک را در صورت پیشبینی اساسنامه از موجبات انحلال میداند.
پیش از ثبت انحلال شرکت چه تصمیمی بگیریم؟
اگر شرکت برای مدتی فعالیت ندارد، نخست باید مشخص شود که توقف موقت است یا پایان قطعی کسبوکار. برای انحلال قطعی نیز بررسی اساسنامه، نوع شرکت، وضعیت مالیاتی، قراردادهای باز و داراییها ضروری است. تهیه صورتجلسه صحیح فقط یکی از مراحل این مسیر است.
در پروندههایی که شرکا اختلاف دارند یا شرکت بدهی و اموال مهمی دارد، رسیدگی حقوقی و مالی پیش از ثبت درخواست میتواند از مشکلات دوره تصفیه جلوگیری کند.